李蓓这个人,地产圈的人对她感情复杂。每次她一开口,总有人在朋友圈转发,也总有人在评论区骂娘。
九月中旬她接受腾讯财经访谈,把地产机会从“十年一遇”直接改成“二十年一遇”,这话搁在当下这个楼市环境里,跟往冷水里扔了块烧红的铁一样——嘶啦一声,到处都是烟。
紧接着九月三十号,地产股上演“地天板”,万科A早盘跌停午后差点涨停,深物业A从跌停直线拉到涨停,李蓓在朋友圈发了句:“一根阳线改变情绪,两根阳线改变态度,三根阳线改变信仰。”
我第一反应跟大多数人一样:这人是不是又在给自己找台阶下?她2023年底就说地产十年一遇,结果地产股跌了两年。
但你真把她的逻辑拆开看,她说的跟大家理解的,压根就不是一回事。她说的不是房价要涨,不是让你去买房。她说的是另一件事。
先说清楚一个基本事实:李蓓的核心判断是“供给出清后的寡头化机会”,跟房价涨不涨基本没关系。这话什么意思?翻译成人话就是,过去几年倒了太多开发商,活下来的没剩几家了,剩下的那几家以后吃独食。
你想想,如果一条街上原来二十家饭店,现在剩三家,那三家是不是日子好过?这个逻辑跟房价没有直接关系,跟你的房子涨不涨更没有关系。
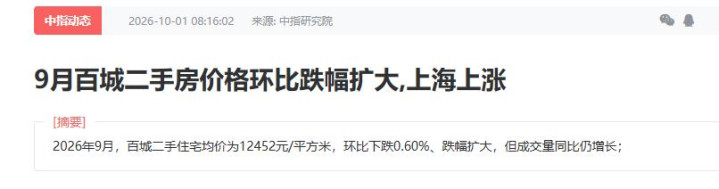
那房价现在到底什么情况?中指研究院十月一号的数据摆在这儿:九月百城新建住宅均价每平米一万七千二百八十五,同比涨了百分之二点一二。二手住宅均价每平米一万二千四百五十二,同比跌了百分之六点九四。
新房在涨,二手在跌,而且上海二手住宅价格九月环比由跌转涨,涨了百分之零点一一。你说这算回暖还是算继续跌?其实都对,因为市场已经撕裂成两个世界了,新房是四代宅、高品质、高得房率的项目在拉均价,二手房是过去二十年堆积如山的存量在慢慢消化。
行业到底出清到什么程度了?中指研究院的数据显示,从2024年到2026年1到9月,千亿级房企数量下滑明显放缓,头部房企市场地位愈加稳固。
中诚信国际的判断更直白:2026年预计行业销售及投资下行压力仍存但节奏放缓,短期内头部房企市场地位稳固,但颈部及腰部企业排序仍有较大波动。这话翻译过来就是,大块头站稳了,中间那批还在晃。
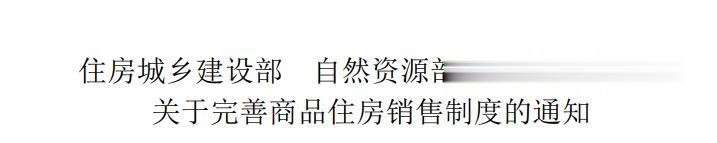
李蓓为什么突然改口?关键是八月二十八号那纸文件。住建部、自然资源部、金融监管总局联合发了《关于完善商品住房销售制度的通知》,核心就是推行现房销售。
新政施行之日起,新出让土地的商品住房项目优先选择现房销售,已取得建设工程规划许可证的鼓励实行现房销售。
现房销售这个东西,对中小开发商是釜底抽薪。期房时代你拿地半年就能开盘回款,资金转得飞快。现房销售意味着你得自己扛到房子盖完才能卖,资金占用周期拉长,没点家底的根本玩不转。
李蓓的测算是这样:如果土地款可以分期缴纳,项目资金周转时间可能只增加百分之二十到三十,叠加房价小幅上调和地价回落,净利润率反而可能提高百分之二十到三十。但前提是什么?前提是你得有融资能力,得有资质,能拿到便宜的钱。
北京、上海、广州在九月末先后落地了销售制度改革实施细则,围绕预售管理、现房销售、土地款分期缴纳做了细化安排。广州的现房定金比例不得高于房屋总价百分之五,北京更低,百分之一。
这说明什么?说明上面已经不是在试探了,是在实打实地往下推。政策传导需要时间,中指研究院判断,现房销售等政策对房企拿地策略和资金占用影响的逐步传导,从2027年起对新增供应的影响将逐步加深。
所以李蓓的逻辑链条是:现房销售加速洗牌,行业门槛抬高,最终能在全国范围持续拿地和扩张的企业可能不超过两位数。这话听着极端,但你回头看看百强房企前九个月的销售数据,保利发展、中海地产、华润置地、绿城中国、招商蛇口稳居前五,销售额都超一千四百亿。
越秀地产同比增长百分之五点六,中海八月拿地金额居首,权益成本二百六十六亿。也就是说,央企国企在逆势加仓,民营房企在持续退场。
但这个判断有没有问题?当然有。中诚信国际的研报也说了,2026年投资端仍呈下行趋势。法外贸行九月底的表态更直接:房价已经跌非常多,预计未来两到三年不会有反弹,2026年上半年内地房地产僵尸企业的比率高达百分之五十四。
你说一个说“二十年一遇”,一个说“两三年没戏”,谁对谁错?其实都不算错,因为看的时间维度不一样。李蓓看的是五年十年的产业格局,法外贸行看的是两三年内的资产价格。
还有一个数据不能忽略。住建部房地产市场监管司司长张雪涛九月十八号说了,二手房交易占比从2020年的百分之二十七提高到2025年的百分之四十六,2026年1到8月达到百分之五十二,首次突破一半,标志着房地产正式迈入存量时代。
存量时代意味着什么?意味着新房市场越来越小,未来拼的不是盖多少房子,是谁在存量市场里能切到最大块蛋糕。
摩根士丹利也在这个时间节点上加入了看多阵营,认为房地产现房销售新政有利于龙头企业提升市场份额,不过预计新房销售和价格在2027年下半年才能企稳。
国内机构也有类似判断,中邮证券认为在低基数效应下,2026年销售面积同比降幅有望收窄,房企利润率也有望改善。说白了,大家的共识是“龙头受益”,分歧只是“什么时候”。
我个人的看法是这样:李蓓这话最大的价值不是让你去买地产股,也不是让你去判断房价涨跌。她的价值在于提醒你,这个行业正在发生的变化,跟你用过去二十年的经验去判断是完全不一样的。
以前买房闭眼赚,因为所有开发商都能活,地段好就行。以后呢?开发商的品牌、资金实力、交付能力,变成你买房时必须考虑的第一因素,其次才是地段和价格。
但我也得泼盆冷水。李蓓自己也承认,她2023年底就说十年一遇,入场时间早了一两年。她管理的基金业绩去年也确实不好看。
这说明什么?说明她对方向的判断可能有道理,但节奏跟市场实际走势之间还有很大距离。长周期级别的判断,时间上偏差一两年很正常,但这一两年对普通人来说可能就是能不能扛得住的问题。
房价全面普涨这件事,基本上可以死心了。全国二手房交易占比突破百分之五十二,新房销售面积一到八月同比下降百分之十二点一,这两个数字放在一起,说明的是同一件事:市场总量在缩,但结构在变。
缩的过程中有人被淘汰,变的过程中有人吃到肉。谁能吃到肉?手里有现金的央企国企,产品做得好的头部民企,还有就是在一线和强二线城市核心地段有存量土储的那些玩家。
李蓓提到一个细节,她说新房市场从2024年下半年就已经好转,优质企业的新项目几乎都能做到百分之十的净利率,因为四代宅得房率更高、设计品质更好,即使贵一些购房者也愿意买,很多项目开盘即售罄。
这个我是信的。你去看看成都、杭州、上海那些卖得好的盘,哪个不是产品过硬?现在的购房者不比以前了,被烂尾楼教育过一轮之后,对开发商的信任成本变得极高,品牌溢价效应前所未有地强。
所以回到标题那个问题:房价要涨了吗?我的回答是,该涨的地方已经在涨了,不该涨的地方再等十年也未必涨。你翻翻上海核心区的二手房,九月环比已经由跌转涨了。
你再看看三四线城市的库存,中指研究院的展望说得很清楚,市场预计延续既有筑底态势。这不是一个全国统一的市场了,是一个撕裂成无数碎片的市场。
李蓓说的“二十年一遇”,遇的是产业格局重塑的机会,不是让你再去炒房的机会。如果你手里有闲钱想投资地产股,你得想清楚你信不信未来五年头部房企的利润率能翻好几倍。
如果你想买房自住,你要考虑的不是涨不涨,是你选的这个城市、这个地段、这个开发商,五年后还在不在。
如果你想靠买房投资赚钱,那我还是那句话:这轮调整里,最不缺的就是还在做梦的人。
兴旺优配提示:文章来自网络,不代表本站观点。